Na hora de financiar um imóvel, escolher o sistema de amortização é tão importante quanto analisar a taxa de juros e o valor da entrada. Entre as opções mais conhecidas estão o SAC (Sistema de Amortização Constante) e a Tabela Price.
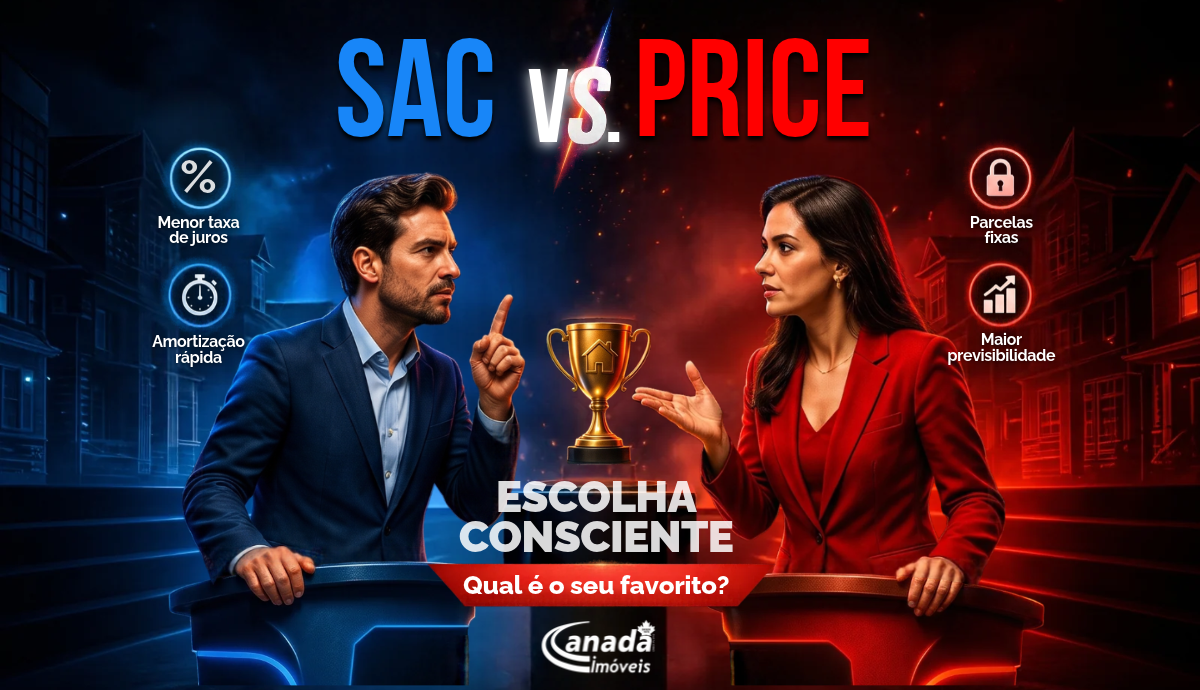
A diferença entre eles está principalmente na forma como o saldo devedor é amortizado e na evolução das parcelas. No SAC, as parcelas começam mais altas e diminuem ao longo do tempo. Na Price, elas tendem a ser mais estáveis, com uma parcela inicial menor.
Mas qual é melhor? Depende do seu orçamento, da sua renda e da forma como você pretende conduzir o financiamento. Entender essas diferenças antes de assinar o contrato pode evitar que você escolha uma opção apenas porque a primeira parcela parece mais confortável.
O que é o sistema SAC?
SAC significa Sistema de Amortização Constante. Como o próprio nome indica, o valor utilizado para reduzir o saldo devedor é constante ao longo do financiamento.
Os juros, por outro lado, são calculados sobre o saldo devedor. Como essa dívida diminui progressivamente, o valor dos juros também tende a cair. Por isso, as parcelas começam maiores e vão diminuindo com o passar do tempo.
Imagine um financiamento de R$ 300 mil. No início, os juros são calculados sobre praticamente todo esse valor. Conforme as parcelas são pagas, o saldo devedor diminui e os juros passam a incidir sobre uma quantia menor.
Principais características do SAC:
- Parcela inicial mais alta;
- Parcelas diminuem ao longo do tempo;
- Amortização constante;
- Saldo devedor reduz mais rapidamente;
- Geralmente resulta em menos juros no total;
- Pode exigir uma renda maior para aprovação.
O SAC costuma ser interessante para quem consegue assumir uma parcela inicial maior e busca reduzir o custo total dos juros ao longo do financiamento. (creditas.com
Como funciona a Tabela Price?
A Tabela Price, também conhecida como Sistema Francês de Amortização, organiza o financiamento para que as parcelas sejam, em condições puras do sistema, aproximadamente constantes.
Isso não significa que o valor total cobrado pelo banco nunca sofrerá alterações. Financiamentos imobiliários podem ter seguros, encargos e indexadores que influenciam o valor efetivamente pago.
No início do contrato, uma parcela maior é destinada ao pagamento dos juros e uma parte menor reduz o saldo devedor. Com o tempo, essa relação muda: os juros diminuem e a amortização aumenta.
Principais características da Price:
- Parcela inicial mais baixa;
- Parcelas mais estáveis;
- Amortização aumenta ao longo do tempo;
- Saldo devedor diminui mais lentamente no início;
- Geralmente resulta em mais juros no total, considerando as mesmas condições;
- Pode exigir uma renda menor para aprovação.
A Price pode ser uma alternativa para quem precisa de uma parcela inicial mais acessível e valoriza maior previsibilidade no orçamento.
SAC ou Price: qual sistema paga menos juros?
Considerando o mesmo valor financiado, prazo e taxa, o SAC tende a gerar menos juros no total.
Isso acontece porque o saldo devedor é reduzido mais rapidamente. Como os juros são calculados sobre o saldo que ainda está em aberto, uma dívida que diminui mais rápido tende a gerar menos juros ao longo do contrato.
Na Price, a amortização é menor no início. Consequentemente, o comprador permanece por mais tempo com um saldo devedor maior.
Isso não significa que a Price seja necessariamente uma escolha ruim. Para determinados perfis, uma parcela inicial menor pode ser o fator que permite encaixar o financiamento no orçamento.
Qual sistema exige mais renda?
Esse é um detalhe importante para quem está simulando um financiamento.
Como a primeira parcela do SAC costuma ser maior, o comprador pode precisar comprovar uma renda maior para obter determinado valor de crédito.
Na Price, a parcela inicial tende a ser menor, o que pode facilitar o enquadramento na capacidade de pagamento exigida pelo banco.
Por exemplo, duas pessoas podem querer financiar o mesmo imóvel. Uma delas possui renda suficiente para assumir a parcela inicial do SAC e pode preferir reduzir o custo total da dívida. A outra pode precisar de uma parcela inicial menor para conseguir aprovação.
Nesse cenário, a Price pode ser mais adequada para a segunda pessoa.
E se eu pretendo amortizar o financiamento?
Essa possibilidade também deve entrar na decisão.
Ao longo dos anos, o comprador pode receber recursos extras, como décimo terceiro, bônus ou, quando permitido pelas regras, utilizar o FGTS para reduzir o saldo devedor.
Quando uma amortização é feita, o saldo da dívida diminui e os juros futuros passam a ser calculados sobre um valor menor.
Por isso, se você pretende fazer amortizações antecipadas, vale simular como essa estratégia funcionaria nos dois sistemas antes de escolher.
Não escolha apenas pela menor parcela
Um dos erros mais comuns é olhar somente para a primeira parcela.
A pergunta não deve ser apenas:
"Qual tem a menor parcela?"
O ideal é perguntar:
"Qual financiamento terá o melhor custo e caberá no meu orçamento durante todo o contrato?"
Antes de decidir, compare:
- Valor da primeira parcela;
- Evolução das parcelas;
- Taxa de juros;
- Custo Efetivo Total (CET);
- Prazo;
- Total de juros;
- Saldo devedor ao longo dos anos;
- Seguros e demais encargos;
- Possibilidade de amortização antecipada.
Essa análise permite enxergar o financiamento como um todo, e não apenas o valor que será pago no primeiro mês.
O prazo do financiamento também importa
O prazo escolhido pode alterar bastante o custo final da operação.
Um financiamento mais longo geralmente permite parcelas menores, mas mantém a dívida por mais tempo. Consequentemente, o comprador pode pagar mais juros ao longo do contrato.
Por outro lado, escolher um prazo muito curto apenas para pagar menos juros pode resultar em uma parcela que comprometa excessivamente a renda.
O ideal é encontrar um equilíbrio entre prazo, parcela, custo total e capacidade financeira.
Uma boa prática é fazer simulações com diferentes prazos antes de tomar a decisão.
Qual sistema combina com cada perfil?
O SAC pode fazer mais sentido para quem:
- Tem renda suficiente para assumir uma parcela inicial maior;
- Quer reduzir o saldo devedor mais rapidamente;
- Busca pagar menos juros no total;
- Possui uma perspectiva de renda estável;
- Pretende aproveitar a redução gradual das parcelas ao longo do tempo.
A Tabela Price pode fazer mais sentido para quem:
- Precisa de uma parcela inicial menor;
- Valoriza maior previsibilidade no orçamento;
- Está próximo do limite de comprometimento de renda;
- Prefere uma evolução mais estável das parcelas;
- Tem uma estratégia para realizar amortizações ao longo do financiamento.
- Portanto, não existe um sistema universalmente melhor. Existe o sistema mais adequado para a sua realidade financeira.
E os custos além dos juros?
Ao analisar um financiamento, também é importante lembrar que a parcela não é composta apenas pela amortização e pelos juros.
Dependendo do contrato, podem existir seguros, tarifas e outros encargos. Por isso, o Custo Efetivo Total (CET) é uma referência importante para comparar propostas de diferentes instituições financeiras.
Também considere os custos da própria compra do imóvel, como ITBI, registro, avaliação e outras despesas relacionadas à aquisição.
Ter uma visão completa desses valores ajuda a evitar que o comprador escolha um financiamento que parece acessível inicialmente, mas compromete demais o orçamento depois.
Como a Canadá Imóveis pode ajudar?
Escolher entre SAC e Price é apenas uma das decisões de quem pretende comprar um imóvel financiado. Antes disso, é preciso encontrar uma propriedade compatível com seu orçamento e entender quanto será necessário investir na entrada.
A Canadá Imóveis atua no mercado imobiliário com compra, venda, locação e administração de imóveis, contando com uma equipe preparada para atender diferentes perfis de clientes.
Nossa equipe pode ajudar você a encontrar imóveis de acordo com seu perfil, orçamento e objetivos, além de acompanhar as principais etapas da negociação.
Assim, você consegue avaliar o imóvel e as condições de compra com mais segurança antes de assumir um compromisso financeiro de longo prazo.
SAC ou Price: como escolher?
SAC e Tabela Price possuem características diferentes e podem atender a necessidades distintas. O SAC tende a reduzir o saldo devedor mais rapidamente e gerar menos juros no total, enquanto a Price oferece uma parcela inicial menor e maior previsibilidade para quem precisa controlar o orçamento mensal.
A escolha deve considerar não apenas a primeira parcela, mas também a renda, o prazo, o custo total do financiamento, a capacidade de amortização e os demais compromissos financeiros. Está pensando em financiar seu próximo imóvel? Conte com a Canadá Imóveis para encontrar opções que combinam com seu perfil, orçamento e objetivos. Nossa equipe está preparada para apresentar as melhores oportunidades e acompanhar você durante as etapas da compra, tornando sua jornada até o imóvel ideal mais segura e tranquila. Entre em contato com a Canadá Imóveis e comece sua busca!